Mniejsza podaż cukru w kraju, Unii Europejskiej i na świecie powinna skutkować podwyżkami jego cen. Czynnikami ryzyka pozostają wpływ El Niño na uprawy i blokada cieśniny Ormuz na ceny ropy naftowej.
Autor: Łukasz Chmielewski
Produkcja cukru w UE może spaść aż o 19,1%
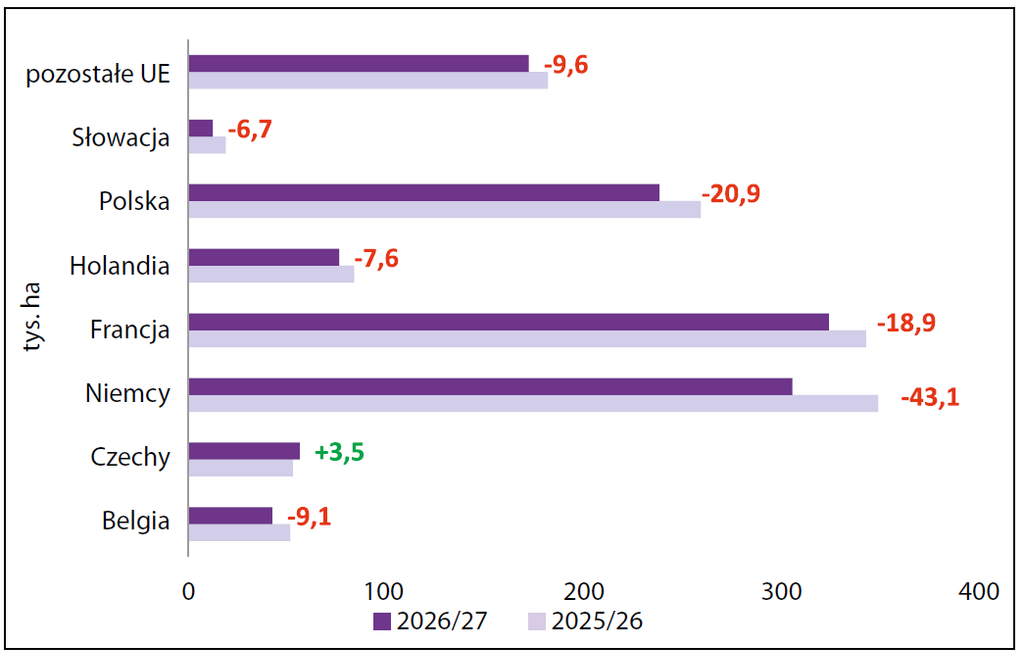
Według prognozy Komisji Europejskiej z końca sierpnia 2026 r. unijny areał buraków cukrowych w sezonie 2026/27 (październik/wrzesień) ma wynieść 1,2 mln ha, co oznacza spadek o 8,4% w relacji rocznej. Powierzchnia upraw będzie zatem o 112,4 tys. ha mniejsza.
Największe spadki będą udziałem największych producentów. W Niemczech areał może spaść o 12,4% (co odpowiada 43,1 tys. ha) do 304,7 tys. ha, we Francji o 5,5% (lub 18,9 tys. ha) do 323,0 tys. ha, a w Polsce o 8,1% do 237,5 tys. ha (mniej o 20,9 tys. ha). Znaczne redukcje mają wystąpić także w Belgii, Holandii i Słowacji:
Oprócz spadku powierzchni upraw oczekiwana jest także redukcja plonu technologicznego cukru, który w sezonie 2026/27 został oszacowany w UE na średnio 10,9 t/ha, czyli o 11,6% mniej niż rok wcześniej. We Francji uzysk cukru w przeliczeniu na hektar upraw może wynieść 12,0 ton (-13,4%), w Niemczech 11,5 ton (-10,8%), a w Polsce 9,4 ton (mniej o 5,7%). Mniejszy areał to głównie skutek niskich cen cukru, które wymusiły ograniczenie kontraktacji.
Powodem gorszego uzysku cukru w przeliczeniu na hektar upraw są niekorzystne warunki pogodowe, przede wszystkim susza i wysokie temperatury. W efekcie mniejsza będzie także produkcja cukru. KE prognozuje, że w sezonie 2026/27 zostanie wytworzone 13,4 mln ton, czyli aż o 19,1% mniej niż przed rokiem. Oznacza to, że unijna podaż produkcyjna zmniejszy się o 3,2 mln ton. Produkcja w Niemczech ma być niższa o 21,8% (co odpowiada 978 tys. ton) i wynieść 3,5 mln ton. We Francji oczekiwany jest spadek o 17,9% (lub 848 tys. ton) do 3,9 mln ton. W Polsce może zostać wytworzone 2,2 mln ton cukru, czyli o 13,7% mniej niż przed rokiem. Na krajowym rynku podaż produkcyjna będzie zatem mniejsza o 354 tys. ton.
Mniej cukru, ale podobne zużycie. Co z zapasami w UE?
KE prognozuje, że zużycie cukru w UE w sezonie 2026/27 będzie nieco niższe niż przed rokiem (-0,4%) i wyniesie 13,4 mln ton, z czego 11,4 mln ton (-0,5%) stanowić będzie spożycie. Nie zmieni się zużycie cukru na cele przemysłowe (600 tys. ton) i do produkcji bioetanolu (950 tys. ton).
Ze względu na spadek produkcji i stabilne zużycie KE oczekuje spadku eksportu cukru o 24,4% (co odpowiada 1,0 mln ton) do 3,1 mln ton, w tym aż o 61,3% (-950 tys. ton) do 600 tys. ton cukru jako takiego i o 2,0% do 2,5 mln ton w towarach przetworzonych. Jednocześnie import ma wzrosnąć o 35,8% (co odpowiada 620 tys. ton) do 2,4 mln ton.
Zapasy końcowe oceniono na 2,3 mln ton, czyli o 24,2% mniej niż w poprzednim sezonie. Nie jest to jednak alarmująco niski poziom. Ze względu na wyraźny spadek produkcji należy jednak oczekiwać, że ceny cukru w UE zaczną rosnąć już w czwartym kwartale 2026 r. To o tyle prawdopodobny scenariusz, o ile mniejsza podaż w UE zbiegnie się z globalnym deficytem.
Ceny cukru w Unii Europejskiej. Czy nadchodzą podwyżki?
W pierwszym półroczu 2026 roku średnie ceny zbytu cukru w UE wyniosły przeciętnie 508 €/t i wykazywały tendencję spadkową. W pierwszym półroczu średnia unijna cena zbytu wyniosła 508 €/t i była o 6,7% niższa niż w pierwszym półroczu 2025 roku. Na potrzeby analizy rynku cukru unijna statystka wyróżnia trzy obszary cenowe:
- Region 1, do którego zalicza się Austrię, Czechy, Danię, Finlandię, Węgry, Litwę, Polskę, Szwecję i Słowację;
- Region 2 (Belgia, Niemcy, Francja, Holandia);
- Region 3 (Bułgaria, Hiszpania, Chorwacja, Włochy, Portugalia i Rumunia).
Ceny w regionach wykazują podobne tendencje, ale są też różnice.
Ceny w Regionie 2 są zwykle nieco niższe od średniej unijnej, w Regionie 1 zbliżone do średniej, a w Regionie 3 wyższe od średniej. W czerwcu 2026 roku dynamika spadku cen z Regionie 1 i 2 była niższa od średniej unijnej, a w Regionie 3 wyższa. W maju średnie ceny krótkoterminowe (transakcje zawierane na bieżąco na rynku) wyniosły 490 €/t i były o 2,9% niższe od średnich cen zbytu:
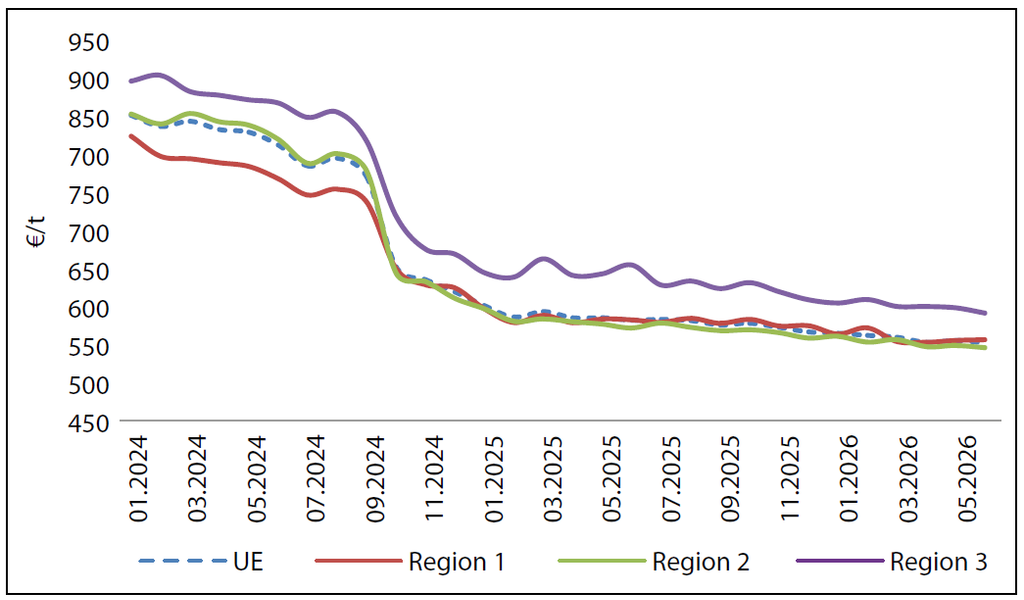
Niższy poziom może sugerować, że wówczas na rynku było jeszcze dużo cukru. Zapowiedź znacznie mniejszej produkcji cukru powinna zadziałać prowzrostowo na ceny zbytu i detaliczne. Według danych Eurostatu, w ujęciu miesięcznym ceny detaliczne w UE w czerwcu wzrosły o 0,1%, a w lipcu 2026 roku spadły o 0,1%. W Niemczech odnotowano niewielkie wzrosty w tych dwóch miesiącach (odpowiednio 1,0 i 0,7%), a we Francji niewielkie spadki (-0,6 i -0,4%).
Natomiast w relacji rocznej widać różnice. W lipcu 2026 roku ceny cukru w Niemczech były o 4,6% wyższe niż w lipcu 2025 roku, we Francji niższe o 7,8%, w Polsce spadły o 16,0%, a w całej UE zmniejszyły się o 3,5%. Na razie jeszcze ceny detaliczne nie zareagowały zdecydowanie na zapowiedź dużego spadku produkcji, a niemieckie podwyżki można tłumaczyć prognozą najsilniejszej redukcji produkcji w tym kraju.
Ceny cukru w Polsce. Co może się zmienić w 2027 roku?
Według danych MRiRW, w okresie styczeń–lipiec 2026 roku sprzedano w Polsce 207,1 tys. ton cukru, o 5,8% więcej niż w analogicznym okresie poprzedniego sezonu. Średnia cena ważona cukru paczkowanego wyniosła 2180 zł/t i była o 3,5% niższa w relacji rocznej. W lipcu sprzedaż wyniosła aż 51,3 tys. ton przy cenie 2196 zł/t:
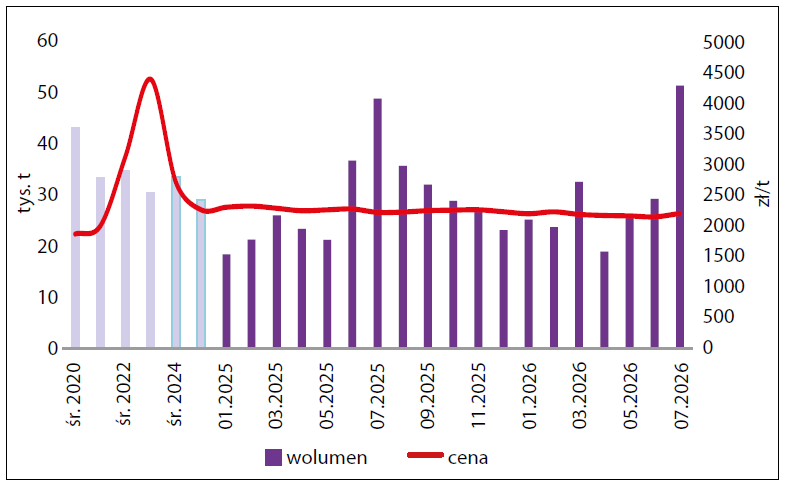
To największy miesięczny wolumen sprzedaży od wybuchu wojny w Ukrainie (średniomiesięczna sprzedaż w 2025 roku wyniosła 28,6 tys. ton). W relacji miesięcznej cena wzrosła o 2,6%, ale w ujęciu rocznym była niższa o 0,8%. Według danych GUS, w detalu cukier sprzedawano w lipcu 2026 roku po średnio 2,75 zł/kg. W ujęciu miesięcznym oznacza to spadek o 1,1%, a w rocznym obniżkę o 15,6%. Lipcowy wzrost wolumenu sprzedaży można tłumaczyć licznymi promocjami w sieciach handlowych. Dużo trudniej jednak znaleźć uzasadnienie dla podwyżki cen, zwłaszcza że wzmożony popyt był prawdopodobnie efektem promocji cenowych.
Ze względu na spodziewany spadek krajowej podaży cukier musi zacząć drożeć, zważywszy że będzie go mniej w UE i globalnie. Podwyżki w kraju będą ograniczać dwa czynniki.
Pierwszym jest skala spadku produkcji. Redukcja o 300–400 tys. ton może być zbyt mała, tym bardziej że mniejsza produkcja i tak będzie wyraźnie wyższa od zużycia. Drugim jest wysokość zapasów. W pierwszym półroczu 2026 roku w magazynach było 766,9 tys. ton cukru, o 0,5% mniej wobec analogicznego okresu poprzedniego roku i o 1,6% mniej wobec średniej trzyletniej. Zmiana jest kosmetyczna. Zapasy stanowią około 43% zużycia, które jest szacowane na 1,8 mln ton rocznie. Pomocna w rozwiązaniu polskiego problemu z nadwyżką cukru może jednak okazać się sytuacja międzynarodowa. Globalny deficyt zapowiada wzrost cen, a wyraźnie mniejsza produkcja w UE może stworzyć miejsce dla eksportu polskich nadwyżek.
Dalsza część artykułu pod materiałem wideo:
El Niño i ceny ropy. Co wpływa na światowy rynek cukru?
Światowy bilans cukru w sezonie 2026/27 ma być na minusie. Główne ośrodki analityczne zmieniają swoje prognozy w kierunku deficytu przede wszystkim ze względu na El Niño. To zjawisko pogodowe i oceaniczne przynosi w uproszczeniu opady w Ameryce Południowej, a suszę i wysokie temperatury w Azji. Może także zmieniać wzorce pogodowe w innych częściach Ziemi, w tym Afryce i Australii. Amerykańska Narodowa Agencja Oceanów i Atmosfery (NOAA) prognozuje, że jego przebieg na przełomie 2026 i 2027 roku będzie silniejszy niż zwykle – modele pokazują, że z 69-procentową pewnością będzie to najsilniejszy El Niño od 1950 roku. Jego oddziaływanie omija Europę, ale część naukowców zwraca uwagę, że ze względu na siłę natężenia tegorocznego El Niño jego wpływ może być odczuwalny także i w tej części globu, być może jako łagodniejsza zima z większą ilością opadów.
Europa może jednak odczuć pośrednio skutki El Niño za sprawą globalnych łańcuchów dostaw. FAO regularnie ostrzega przed zgubnymi skutkami El Niño, podkreślając, że najbardziej narażone są najbiedniejsze kraje i te, które dotknie bezpośrednio (poprzez upały lub ulewy).
W przypadku rynku cukru można przyjąć, że nastąpi spadek podaży z Indii i Tajlandii, przy wzroście z Brazylii. Z tym zastrzeżeniem, że prawdopodobieństwo suszy w Azji, która ograniczy zbiory trzciny cukrowej i produkcję cukru, jest duże, a potencjalne deszcze w Ameryce Południowej nie muszą oznaczać większej produkcji cukru. Ulewy w Brazylii zwykle utrudniały zbiory, uniemożliwiając wjazd na plantacje kombajnów. Dodatkowo podaż z Brazylii może być zagrożona przez sytuację w cieśninie Ormuz.
Wojna USA z Iranem nie kończy się, a cieśniną nie pływają tankowce z ropą naftową, paliwami, gazem LNG i nawozami mineralnymi. Skutki tej blokady, czyli wysokie ceny benzyny i diesla, odczuwają kierowcy na całym świecie, także w Polsce. Droga ropa naftowa zwykle zachęcała Brazylijczyków do większej produkcji bioetanolu z trzciny cukrowej kosztem cukru.
Impulsem produkcyjnym dla biopaliw są także obowiązkowe progi blendingu. Brazylia podniosła w sierpniu 2025 roku obowiązkowy dodatek bioetanolu z 27 do 30%, a w sierpniu 2026 r. zwiększyła go do 32% na 180 dni.
Światowy deficyt cukru w sezonie 2026/2027 – prognozy ISO
Uwarunkowania pogodowe i geopolityczne przemawiają za spadkiem podaży cukru. I rynek już to ryzyko wycenił. Indeks Cen Cukru FAO wzrósł w sierpniu 2026 roku aż o 11,9% wobec poprzedniego miesiąca, a w relacji rocznej był o 2,7% wyższy. Odczyt indeksu jest najwyższy od ponad roku. W sierpniu 2026 roku średnia cena cukru białego w kontrakcie terminowym na nowojorskiej giełdzie ICE wyniosła 514 $/t i była wyższa w relacji rocznej o 7,1%. Wobec lipca 2026 r. notowania były wyższe o 10,5%, a przez pierwsze osiem miesięcy cukier na giełdzie podrożał o 22,1%. To sporo, ale trzeba pamiętać, że to odbicie jest z dość głębokiego dołka. Można zatem powiedzieć, że cukier podrożał, ale nie że jest drogi. Podwyżki są efektem prognoz mniejszej produkcji, ale trzeba zauważyć, że na razie oczekiwany deficyt nie jest zbyt imponujący.
Niemniej jednak ostatnie miesiące przynoszą sukcesywne rewizje prognoz w stronę głębszego niedoboru. Międzynarodowa Organizacja Cukru (ISO) w swojej sierpniowej prognozie zakłada, że światowa produkcja cukru w sezonie 2026/27 (październik/wrzesień) zmniejszy się o 0,3% do 180,1 mln ton. Natomiast globalne zużycie wzrośnie o 0,4% do 180,4 mln ton. Na rynku ma wystąpić niewielki deficyt rzędu 200 tys. ton wobec 1,1 mln ton nadwyżki produkcyjnej w poprzednim sezonie.